Aller au contenu
✕
Journée 1 — Comprendre la banque : métiers, bilan, comptes, comptabilité, intérêts, réglementation et risques · Leçon 1 sur 12

À quoi sert une banque : rôle, métiers et acteurs

〰 〰 EN VIDÉO & GUIDE AUDIO

Synthèse multimédia : Vidéo animée & Guide audio

Explorez le clip animé ou écoutez la synthèse narrée pour consolider vos acquis.

🎬 Animation & Synthèse : À quoi sert une banque : rôle, métiers et acteurs
Transcription
Objectif de la leçon : Expliquer le rôle d'intermédiaire d'une banque, citer ses grands métiers et situer ses principaux interlocuteurs (clients, banque centrale, autorité de supervision). Situation : un jour à la Banque Horizon d'Afrique de l'Ouest. Mme Awa Koné ouvre un compte à l'agence 00001 de la Banque Horizon d'Afrique de l'Ouest (BHAO, Abidjan, devise XOF) et dépose 250 000 XOF. Le même jour, Ivoire Négoce SARL obtient un crédit de campagne et Cacao d'Or SA envoie un paiement à un fournisseur étranger. Trois opérations très différentes, un même acteur : la banque. Cette formation commence par ce socle, car on ne comprend un logiciel bancaire comme Sopra Banking Amplitude que si l'on comprend le métier qu'il informatise. L'intermédiation : collecter, prêter, faire circuler. Une banque est d'abord un intermédiaire financier. Elle collecte des ressources, notamment les dépôts de ses clients, et les emploie sous forme de crédits, de placements et d'autres actifs. Elle rémunère les dépôts, facture les crédits à un taux plus élevé et conserve la différence, qui constitue sa marge d'intérêt. Elle assure aussi la circulation de la monnaie : tenir les comptes, exécuter des virements, encaisser des chèques, gérer des prélèvements et des cartes. Qui est qui autour de la banque. Plusieurs acteurs interviennent. Les clients sont des particuliers, des sociétés et des entreprises individuelles. La banque centrale, ici la Banque Centrale des États de l'Afrique de l'Ouest (BCEAO), est selon ses propres statuts chargée de la politique monétaire de l'Union monétaire ouest-africaine, de la stabilité du système bancaire et financier, de la supervision des systèmes de paiement, de la politique de change et de la gestion des réserves officielles ; la stabilité des prix reste son objectif principal. Siège, agences et fonctions de support. À l'intérieur de la banque, on distingue le Front Office, en contact avec le client (guichet, conseillers, chargés de clientèle), le Back Office, qui traite et contrôle les opérations (compensation, décisions, intégration de fichiers), et les fonctions de support : comptabilité, exploitation informatique, paramétrage, conformité, audit. Une banque comme la BHAO a un siège ou site central et plusieurs agences. Ce qu'il faut retenir avant de continuer. Trois idées servent de fil conducteur. Un : une banque vit de la confiance, donc d'une comptabilité exacte et d'un contrôle rigoureux. Deux : presque chaque opération d'un client crée un événement qui deviendra une écriture comptable ; le logiciel automatise ce passage. Trois : la banque est supervisée ; ses règles de contrôle, de conformité et de sécurité s'imposent aux logiciels qu'elle utilise. Les prochaines leçons détaillent le bilan, les comptes, la comptabilité et les risques. À retenir. Une banque collecte des ressources, finance l'économie, fait circuler la monnaie et rend des services ; sa marge d'intérêt est la différence entre ce qu'elle facture et ce qu'elle rémunère. La BCEAO assure la politique monétaire, la stabilité du système bancaire et la supervision des systèmes de paiement de l'UMOA ; la Commission bancaire contrôle les établissements. Front Office : contact client ; Back Office : traitement et décisions ; supports : comptabilité, exploitation, conformité. Les textes réglementaires et leurs seuils évoluent : à lire dans leur version en vigueur.
🎧 Guide Audio Écoute audio · À quoi sert une banque : rôle, métiers et acteurs
À quoi sert une banque : rôle, métiers et acteurs
Transcription
Objectif de la leçon : Expliquer le rôle d'intermédiaire d'une banque, citer ses grands métiers et situer ses principaux interlocuteurs (clients, banque centrale, autorité de supervision).
Situation : un jour à la Banque Horizon d'Afrique de l'Ouest
Transcription
Situation : un jour à la Banque Horizon d'Afrique de l'Ouest. Mme Awa Koné ouvre un compte à l'agence 00001 de la Banque Horizon d'Afrique de l'Ouest (BHAO, Abidjan, devise XOF) et dépose 250 000 XOF. Le même jour, Ivoire Négoce SARL obtient un crédit de campagne et Cacao d'Or SA envoie un paiement à un fournisseur étranger. Trois opérations très différentes, un même acteur : la banque. Cette formation commence par ce socle, car on ne comprend un logiciel bancaire comme Sopra Banking Amplitude que si l'on comprend le métier qu'il informatise.
L'intermédiation : collecter, prêter, faire circuler
Transcription
L'intermédiation : collecter, prêter, faire circuler. Une banque est d'abord un intermédiaire financier. Elle collecte des ressources, notamment les dépôts de ses clients, et les emploie sous forme de crédits, de placements et d'autres actifs. Elle rémunère les dépôts, facture les crédits à un taux plus élevé et conserve la différence, qui constitue sa marge d'intérêt. Elle assure aussi la circulation de la monnaie : tenir les comptes, exécuter des virements, encaisser des chèques, gérer des prélèvements et des cartes.
Qui est qui autour de la banque
Transcription
Qui est qui autour de la banque. Plusieurs acteurs interviennent. Les clients sont des particuliers, des sociétés et des entreprises individuelles. La banque centrale, ici la Banque Centrale des États de l'Afrique de l'Ouest (BCEAO), est selon ses propres statuts chargée de la politique monétaire de l'Union monétaire ouest-africaine, de la stabilité du système bancaire et financier, de la supervision des systèmes de paiement, de la politique de change et de la gestion des réserves officielles ; la stabilité des prix reste son objectif principal.
Siège, agences et fonctions de support
Transcription
Siège, agences et fonctions de support. À l'intérieur de la banque, on distingue le Front Office, en contact avec le client (guichet, conseillers, chargés de clientèle), le Back Office, qui traite et contrôle les opérations (compensation, décisions, intégration de fichiers), et les fonctions de support : comptabilité, exploitation informatique, paramétrage, conformité, audit. Une banque comme la BHAO a un siège ou site central et plusieurs agences.
Ce qu'il faut retenir avant de continuer
Transcription
Ce qu'il faut retenir avant de continuer. Trois idées servent de fil conducteur. Un : une banque vit de la confiance, donc d'une comptabilité exacte et d'un contrôle rigoureux. Deux : presque chaque opération d'un client crée un événement qui deviendra une écriture comptable ; le logiciel automatise ce passage. Trois : la banque est supervisée ; ses règles de contrôle, de conformité et de sécurité s'imposent aux logiciels qu'elle utilise. Les prochaines leçons détaillent le bilan, les comptes, la comptabilité et les risques.
À retenir
Transcription
À retenir. Une banque collecte des ressources, finance l'économie, fait circuler la monnaie et rend des services ; sa marge d'intérêt est la différence entre ce qu'elle facture et ce qu'elle rémunère. La BCEAO assure la politique monétaire, la stabilité du système bancaire et la supervision des systèmes de paiement de l'UMOA ; la Commission bancaire contrôle les établissements. Front Office : contact client ; Back Office : traitement et décisions ; supports : comptabilité, exploitation, conformité. Les textes réglementaires et leurs seuils évoluent : à lire dans leur version en vigueur.
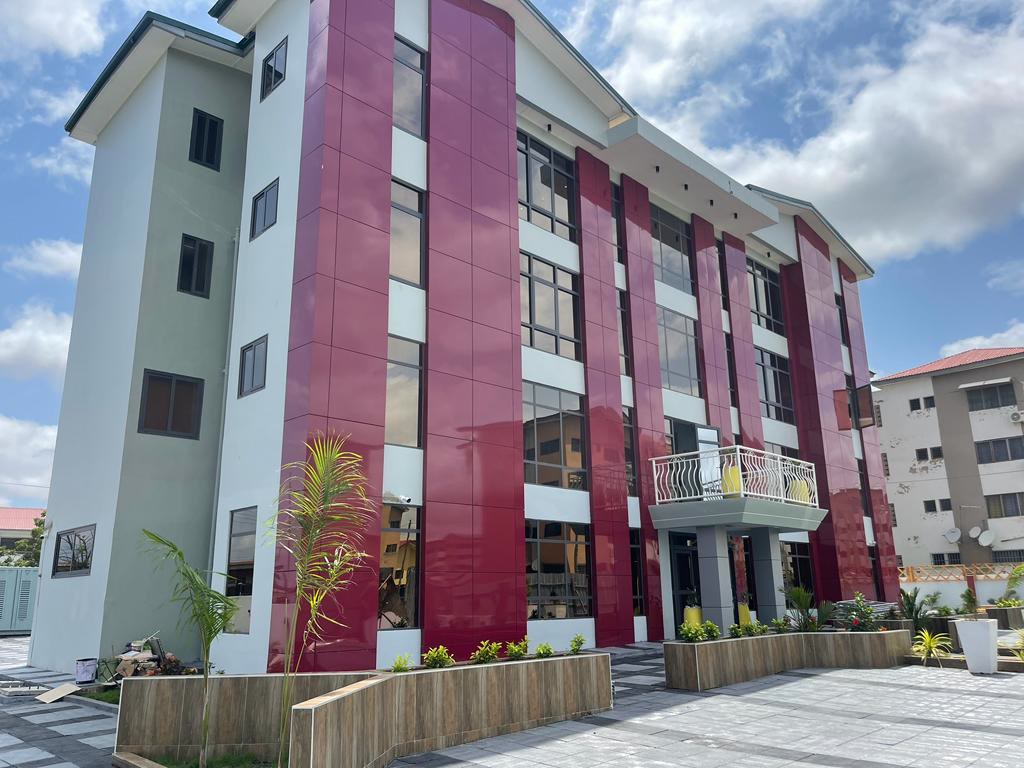
Immeuble moderne abritant une agence bancaire
Une banque, c'est d'abord des bâtiments, des équipes et des clients à servir.
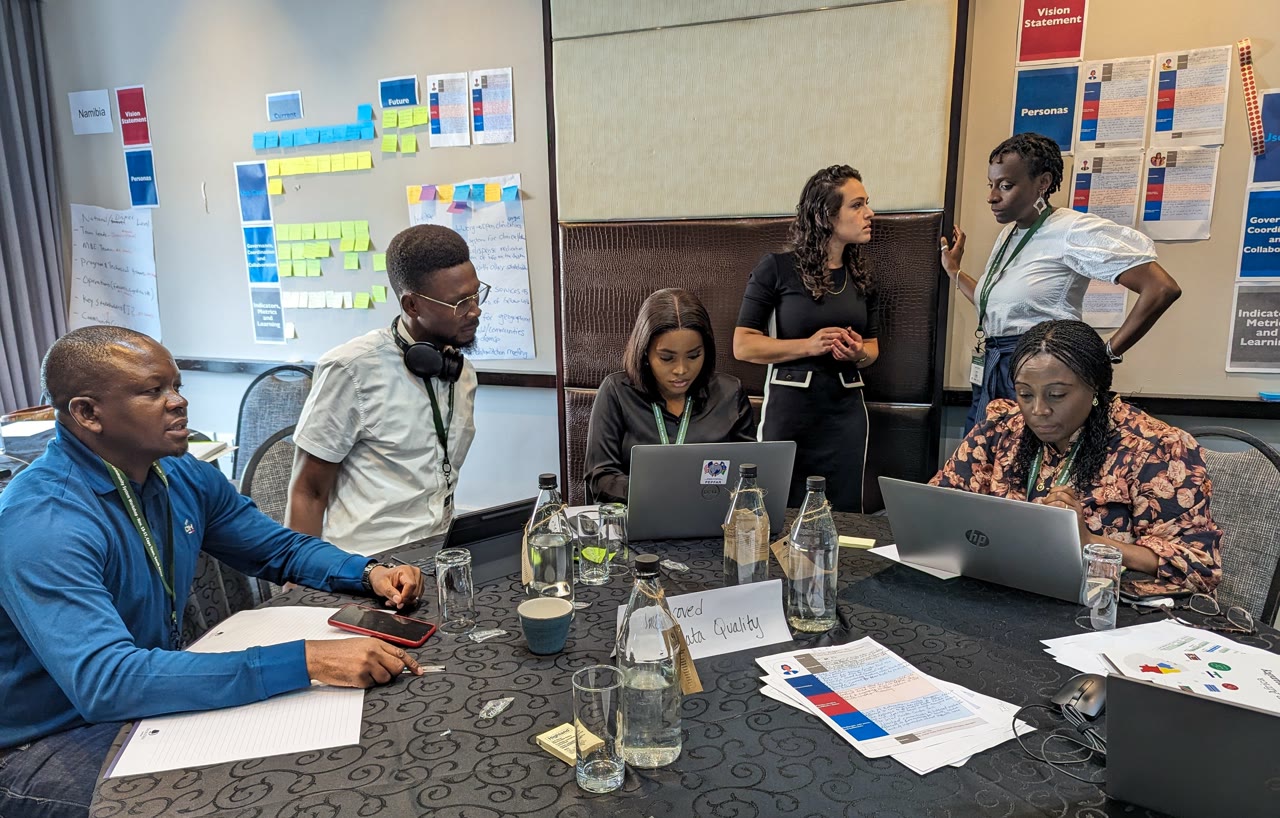
Équipe en réunion autour d'une table avec ordinateurs
Les équipes se coordonnent en réunion pour traiter les opérations de la journée.
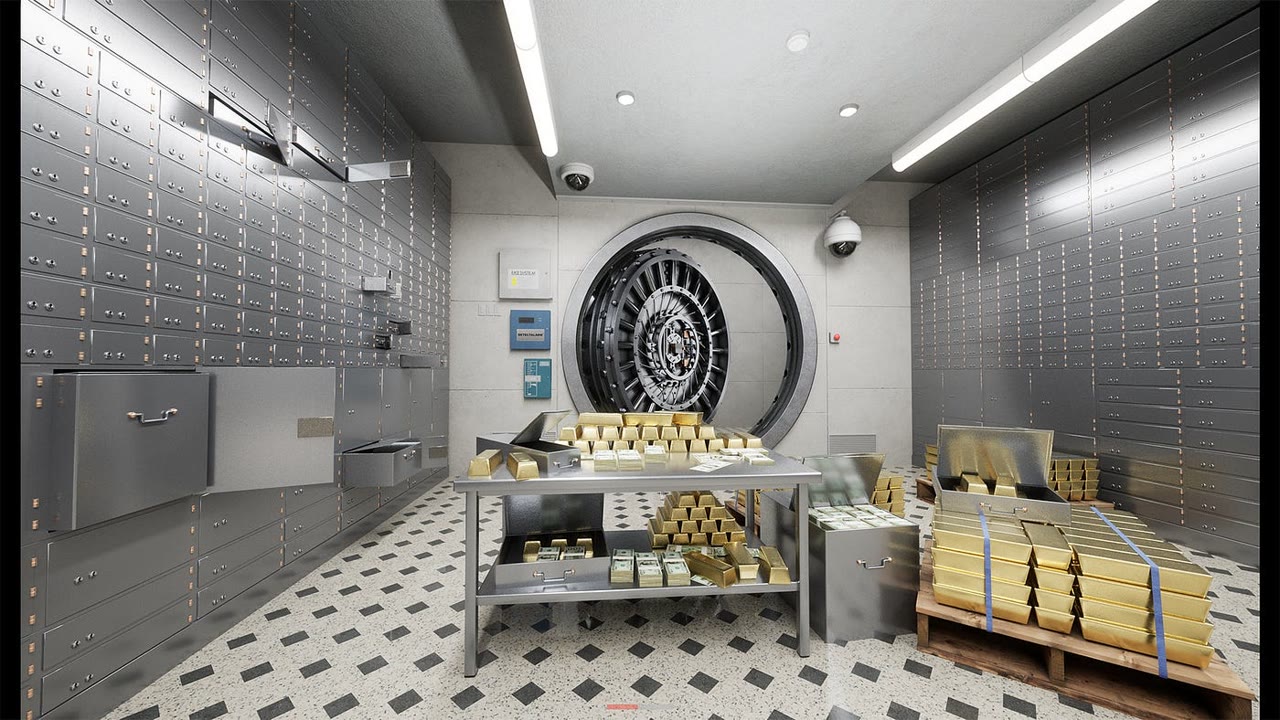
Salle des coffres d'une banque
La sécurité physique des valeurs reste au cœur du métier.
Ordinateur de bureau affichant un tableau de bord bancaire
Le logiciel bancaire centralise comptes, opérations et reportings.
〰 〰 ÉTAPE 1 SUR 5

Situation : un jour à la Banque Horizon d'Afrique de l'Ouest

Mme Awa Koné ouvre un compte à l'agence 00001 de la Banque Horizon d'Afrique de l'Ouest (BHAO, Abidjan, devise XOF) et dépose 250 000 XOF. Le même jour, deux autres opérations très différentes ont lieu :

  • Ivoire Négoce SARL obtient un crédit de campagne ;
  • Cacao d'Or SA envoie un paiement à un fournisseur étranger.

Trois opérations, un même acteur : la banque. Cette formation commence par ce socle, car on ne comprend un logiciel bancaire comme Sopra Banking Amplitude que si l'on comprend le métier qu'il informatise.

Selon son dossier d'exploitation, Amplitude vise à informatiser la comptabilité bancaire de base et, selon les modules choisis :

  • les opérations de guichet ;
  • la gestion des risques clients ;
  • les prêts, les cautions, les comptes à terme et les bons de caisse ;
  • les crédits et les remises documentaires.

À retenir : un client est titulaire de comptes, une opération crée un événement, une décision peut être nécessaire.

〰 〰 ÉTAPE 2 SUR 5

L'intermédiation : collecter, prêter, faire circuler

Une banque est d'abord un intermédiaire financier. Elle collecte des ressources, notamment les dépôts de ses clients, et les emploie sous forme de crédits, de placements et d'autres actifs.

Elle rémunère les dépôts, facture les crédits à un taux plus élevé et conserve la différence, qui constitue sa marge d'intérêt.

Ses activités se répartissent en trois fonctions :

  1. Collecter et prêter : recueillir les dépôts et les employer en crédits et placements.
  2. Faire circuler la monnaie : tenir les comptes, exécuter des virements, encaisser des chèques, gérer des prélèvements et des cartes.
  3. Rendre des services : change, garanties (cautions), conservation de valeurs, conseil.

À retenir : ces trois fonctions structurent l'organisation de la banque, comme les modules d'Amplitude.

FonctionExemplesOù on les retrouve dans Amplitude
Collecter les ressourcesComptes courants, livrets, dépôts à terme, bons de caisseComptes de clientèle, modules DAT et bons de caisse
FinancerDécouvert, crédits, cautions, garanties, leasingDomaine Engagement (crédits, cautions, garanties)
Faire circuler la monnaieEspèces, chèques, virements, prélèvements, cartesDomaine Agence, domaine Réseau, domaine Monétique
Services et opérations avec l'étrangerChange, transferts, crédits documentairesDomaine Étranger, Trésorerie
Rendre compte et contrôlerComptabilité, états réglementaires, conformitéDomaine Comptabilité, Reporting, KYC, lutte anti-blanchiment
〰 〰 ÉTAPE 3 SUR 5

Qui est qui autour de la banque

Plusieurs acteurs interviennent autour de la banque.

  • Les clients : des particuliers, des sociétés et des entreprises individuelles.
  • La banque centrale, ici la Banque Centrale des États de l'Afrique de l'Ouest (BCEAO). Selon ses propres statuts, elle est chargée de la politique monétaire de l'Union monétaire ouest-africaine, de la stabilité du système bancaire et financier, de la supervision des systèmes de paiement, de la politique de change et de la gestion des réserves officielles ; la stabilité des prix reste son objectif principal.
  • La Commission bancaire de l'UMOA, présidée par le Gouverneur de la BCEAO : elle veille à l'organisation et au contrôle du système bancaire, délivre les agréments et peut imposer des mesures correctrices.
  • Les autres banques : à la fois concurrentes et correspondantes. On échange avec elles des chèques, des virements et des prélèvements, via la compensation.
〰 〰 ÉTAPE 4 SUR 5

Siège, agences et fonctions de support

À l'intérieur de la banque, on distingue trois niveaux de fonctions.

Niveau Rôle
Front Office En contact avec le client : guichet, conseillers, chargés de clientèle
Back Office Traite et contrôle les opérations : compensation, décisions, intégration de fichiers
Fonctions de support Comptabilité, exploitation informatique, paramétrage, conformité, audit

Une banque comme la BHAO a un siège (ou site central) et plusieurs agences. Selon l'architecture retenue, les agences travaillent sur une base commune ou sur des bases séparées ; vous verrez les options au module 2.

Dans tous les cas, les mêmes principes valent :

  • chacun a des droits adaptés à son rôle ;
  • chaque opération est tracée ;
  • les opérations sensibles passent par une décision.

À retenir : ce sont ces principes que l'étude d'Amplitude vous fera pratiquer.

〰 〰 ÉTAPE 5 SUR 5

Ce qu'il faut retenir avant de continuer

Trois idées servent de fil conducteur.

  1. Une banque vit de la confiance, donc d'une comptabilité exacte et d'un contrôle rigoureux.
  2. Presque chaque opération d'un client crée un événement qui deviendra une écriture comptable ; le logiciel automatise ce passage.
  3. La banque est supervisée : ses règles de contrôle, de conformité et de sécurité s'imposent aux logiciels qu'elle utilise.

Les prochaines leçons détaillent le bilan, les comptes, la comptabilité et les risques.

Piège : les noms, comptes et montants de la formation sont fictifs ; les textes réglementaires et leurs seuils évoluent et se lisent toujours dans la version en vigueur, jamais dans ce support.

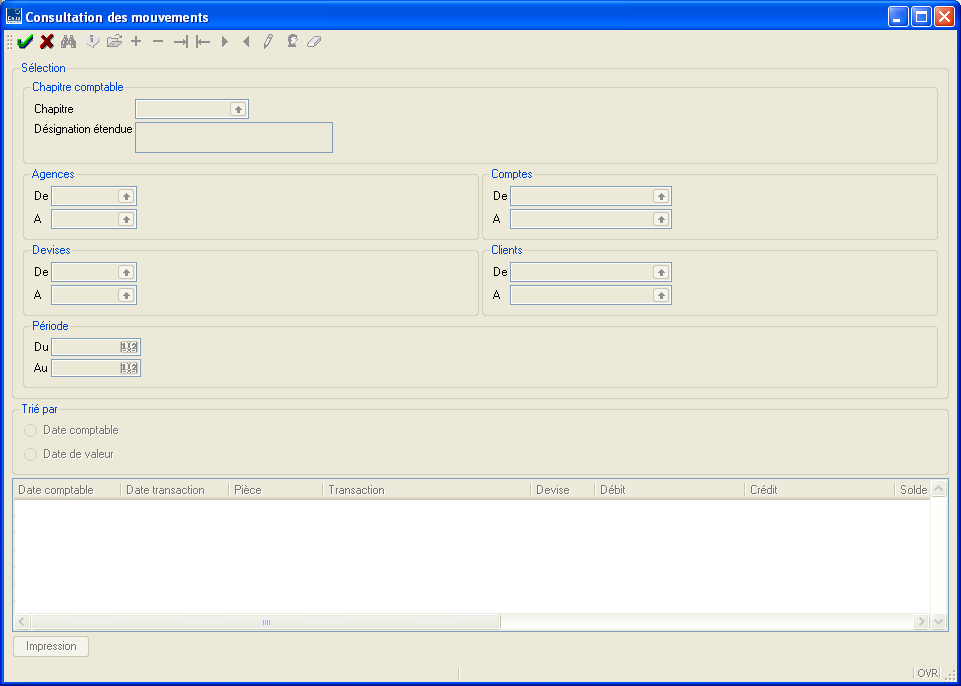
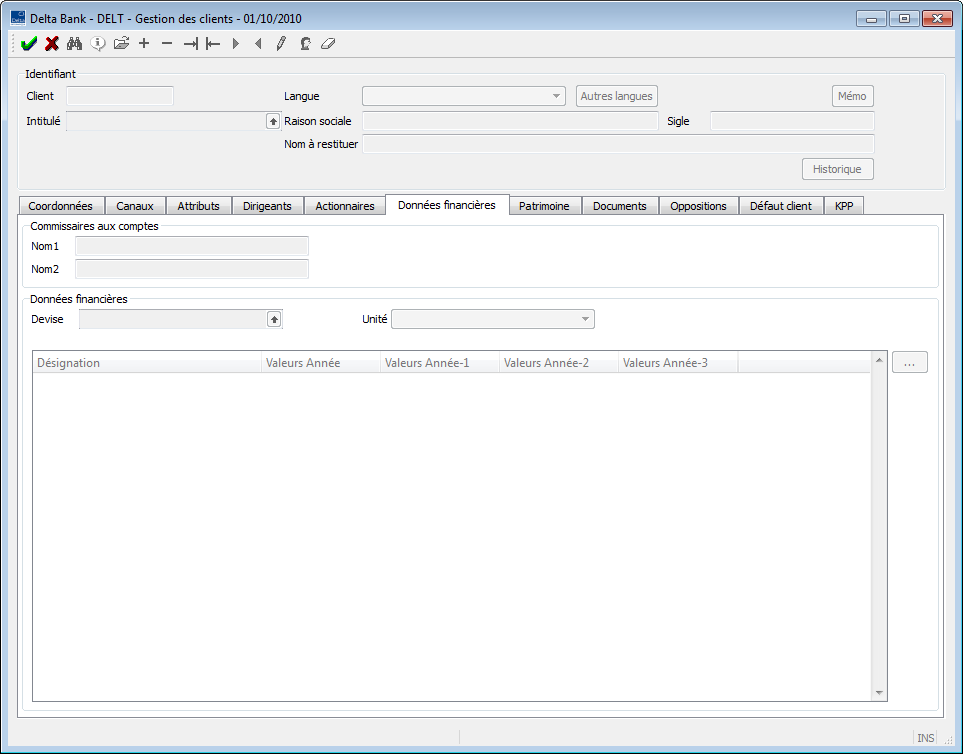
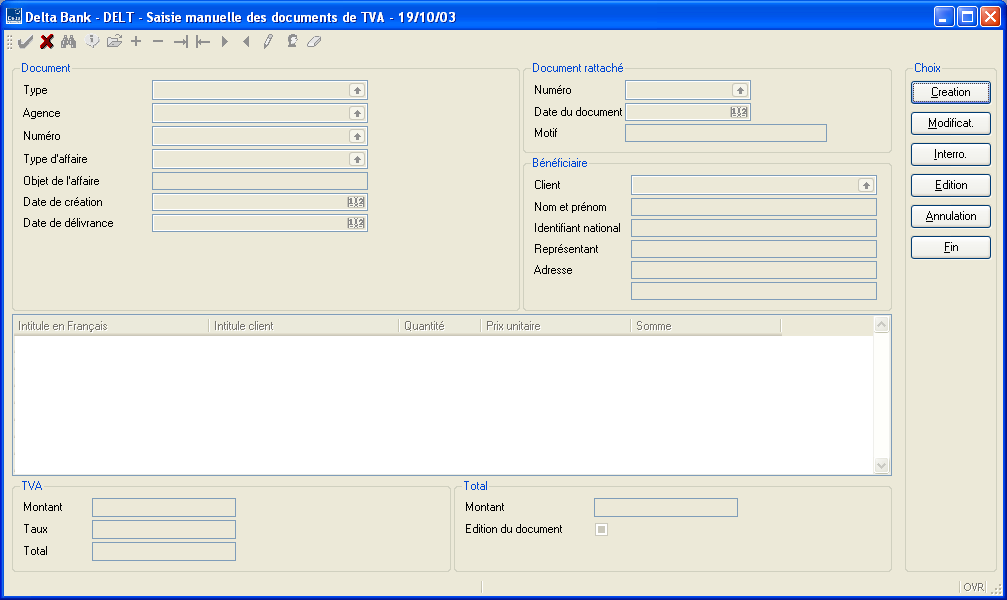
〰 〰 CAPTURES D’ÉCRAN

Les écrans du module en images

Repérez les écrans que vous utiliserez dans ce module.

Écran Amplitude, module 1 (1/3)
Capture Écran Amplitude, module 1 (1/3) — maquette illustrative, l'interface réelle peut différer.
Écran Amplitude, module 1 (2/3)
Capture Écran Amplitude, module 1 (2/3) — maquette illustrative, l'interface réelle peut différer.
Écran Amplitude, module 1 (3/3)
Capture Écran Amplitude, module 1 (3/3) — maquette illustrative, l'interface réelle peut différer.
〰 〰 L’ESSENTIEL À RETENIR

Ce qu’il faut retenir de cette leçon

Points fondamentaux et réflexes clés à appliquer immédiatement.

  • Une banque collecte des ressources, finance l'économie, fait circuler la monnaie et rend des services ; sa marge d'intérêt est la différence entre ce qu'elle facture et ce qu'elle rémunère.
  • La BCEAO assure la politique monétaire, la stabilité du système bancaire et la supervision des systèmes de paiement de l'UMOA ; la Commission bancaire contrôle les établissements.
  • Front Office : contact client ; Back Office : traitement et décisions ; supports : comptabilité, exploitation, conformité.
  • Les textes réglementaires et leurs seuils évoluent : à lire dans leur version en vigueur.
📄
Fiche mémo de la leçon

Téléchargez ou imprimez la fiche de synthèse avec les points clés et les réflexes.

⬇ Fiche mémo imprimable
〰 〰 MINI-QUIZ

Mini-quiz d’auto-évaluation

Quelques questions pour vérifier l’essentiel. Aucune note n’est enregistrée contre vous.

QUESTION 1

Quelle est la fonction d'intermédiation d'une banque ?

Explication : La banque collecte des ressources (dépôts) et les emploie (crédits, placements). Émettre les billets et fixer les taux directeurs relève de la banque centrale ; contrôler les banques relève de l'autorité de supervision.
QUESTION 2

Quel objectif principal les statuts de la BCEAO assignent-ils à sa politique monétaire ?

Explication : La stabilité des prix est l'objectif principal de la politique monétaire de la BCEAO ; la stabilité financière relève d'un mandat distinct.
QUESTION 3

Quelle activité relève du Back Office ?

Explication : Le Back Office traite et contrôle les opérations sans la présence du client : compensation, décisions, intégrations de fichiers. Le contact direct avec le client relève du Front Office.
QUESTION 4

Quelle est la marge d'intérêt d'une banque ?

Explication : La banque rémunère les dépôts, facture les crédits à un taux plus élevé et conserve la différence.
QUESTION 5

Quel organisme délivre les agréments et peut imposer des mesures correctrices aux banques de l'UMOA ?

Explication : Elle est présidée par le Gouverneur de la BCEAO et veille à l'organisation et au contrôle du système bancaire.