Séance 1 — Fondations : histoire, acteurs, régulateurs et principes · Leçon 1 sur 11
Pourquoi la conformité bancaire existe
Accès direct :
〰〰 ÉTAPE 1 SUR 6
Une banque n'est pas un guichet neutre
Un lundi matin, un agent de la Banque Horizon d'Afrique de l'Ouest (BHAO), à Abidjan, reçoit un dépôt en espèces important d'un client qui n'a jamais déposé de telles sommes. Il doit décider : encaisser sans question, ou s'interroger.
La conformité bancaire est l'ensemble des règles, des procédures et des contrôles qui permettent à un établissement :
de respecter la loi et la réglementation ;
de ne pas servir, même involontairement, des activités criminelles.
Une banque transforme des fonds en crédits, en paiements et en placements : elle est donc un passage obligé pour l'argent légal comme pour l'argent illicite.
La loi lui confie par conséquent un rôle de vigilance :
connaître ses clients ;
comprendre leurs opérations ;
signaler ce qui paraît anormal.
〰〰 ÉTAPE 2 SUR 6
Le blanchiment de capitaux : définition et trois phases
Le blanchiment de capitaux consiste à faire apparaître comme légitimes des fonds issus d'un crime ou d'un délit.
La loi uniforme de l'UMOA, à son article 9, énumère les agissements concernés :
convertir ou transférer des biens en sachant ou en devant savoir qu'ils sont d'origine criminelle ;
dissimuler leur nature, leur origine ou leur propriétaire réel ;
les acquérir, les détenir ou les utiliser ;
participer à l'un de ces actes.
Selon la connaissance générale du domaine, le processus se décrit en trois phases :
le placement des fonds dans le système financier ;
l'empilement : une succession d'opérations qui brouillent la piste ;
l'intégration dans l'économie légale.
À retenir
Cette description en trois phases est une grille de lecture, non un texte de loi.
〰〰 ÉTAPE 3 SUR 6
Financement du terrorisme et de la prolifération
À côté du blanchiment, la loi vise le financement du terrorisme et le financement de la prolifération des armes de destruction massive, tous deux incriminés par les articles 10 et 11.
La différence essentielle porte sur l'origine des fonds :
blanchiment : l'argent est sale et on cherche à le rendre propre ;
financement du terrorisme : l'argent peut être parfaitement légal, et c'est sa destination qui est criminelle.
Un petit virement apparemment anodin peut ainsi relever de cette catégorie.
C'est pourquoi les banques ne se limitent pas à surveiller les montants élevés. Elles doivent aussi vérifier :
les bénéficiaires ;
les destinations ;
les listes de personnes ou d'entités visées par des mesures de gel, ce que le module 5 détaillera.
〰〰 ÉTAPE 4 SUR 6
Les risques que la conformité vise à maîtriser
Une banque qui néglige la conformité s'expose à quatre risques, qui se nourrissent mutuellement.
Risque juridique et pénal : la loi uniforme prévoit des peines pour les dirigeants et préposés et des amendes pour les personnes morales.
Risque réglementaire : la Commission Bancaire peut prononcer des sanctions disciplinaires et pécuniaires, pouvant aller jusqu'au retrait d'agrément.
Risque de réputation : un établissement cité dans une affaire perd la confiance de ses clients et de ses correspondants.
Risque opérationnel et financier : coûts de remise en conformité, gel de comptes, rupture de relations de correspondance.
À retenir
Ces quatre risques justifient de traiter la conformité comme un sujet de direction et non comme une formalité.
Risque
Illustration (fictive)
Conséquence possible
Juridique et pénal
Un préposé omet de déclarer une opération suspecte
Poursuites contre le préposé et la banque
Réglementaire
Un contrôle relève des carences de procédures
Sanction disciplinaire ou pécuniaire
Réputation
Le nom de la banque apparaît dans une enquête
Perte de clients et de correspondants
Opérationnel et financier
Un compte est gelé sans procédure prête
Coûts, litiges et blocage d'activité
〰〰 ÉTAPE 5 SUR 6
Origines : une réponse internationale à un problème global
La lutte contre le blanchiment est née d'une préoccupation internationale.
Selon la connaissance générale, le Groupe d'action financière (GAFI) a été créé en 1989 pour définir des standards, et ses quarante recommandations servent de référence mondiale.
Les textes de l'UMOA les citent. L'instruction 003-03-2025 demande par exemple aux banques de tenir compte :
des listes grise et noire du GAFI ;
des rapports d'évaluation du GIABA ;
dans leur évaluation du risque pays.
Le droit de l'Union transpose donc des standards internationaux : comprendre l'origine de la règle aide à l'interpréter.
Piège
Les dates de création du GAFI sont une connaissance générale à vérifier ; le contenu des textes de l'UMOA, lui, a été lu dans les documents officiels.
〰〰 ÉTAPE 6 SUR 6
Exemple : lire la situation du dépôt en espèces
Reprenons le dépôt de l'agent de BHAO. Il s'agit d'un montant sans rapport avec l'activité habituelle du client, Atelier Sahel Textile SARL, petite entreprise de confection.
Un agent conscient de ses obligations ne refuse pas d'emblée. Il :
recueille des explications ;
note l'origine annoncée des fonds ;
alerte sa responsable conformité, Mme Fatoumata Diallo, qui analysera l'opération et décidera de la suite.
Piège
La loi interdit d'informer le client d'une éventuelle déclaration.
Cet exemple montre trois réflexes : questionner, documenter, remonter.
À vous de jouer
Décrivez en trois lignes ce que ferait un agent de guichet face à une opération inhabituelle chez un client que vous connaissez.
〰〰 CAPTURES D’ÉCRAN
Les écrans du module en images
Repérez les écrans que vous utiliserez dans ce module.
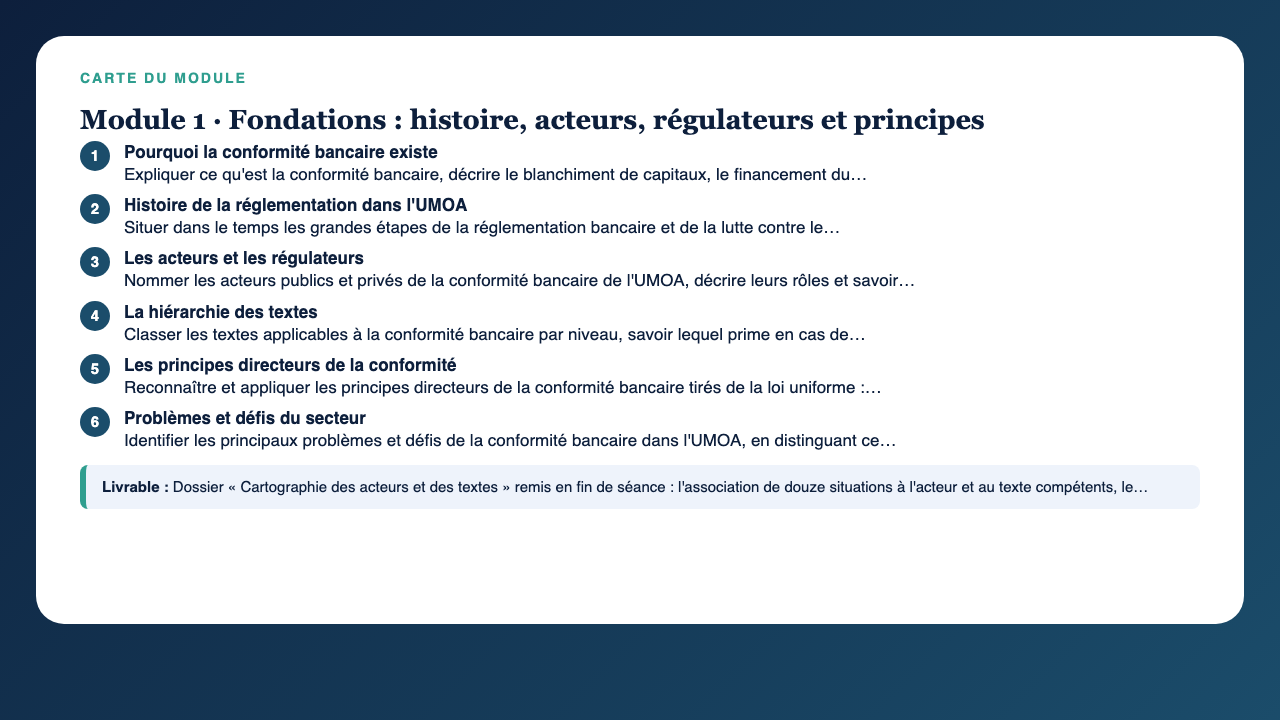
CaptureCarte du module 1 : les six leçons et leur objectif, puis le livrable attendu. — maquette illustrative, l'interface réelle peut différer.
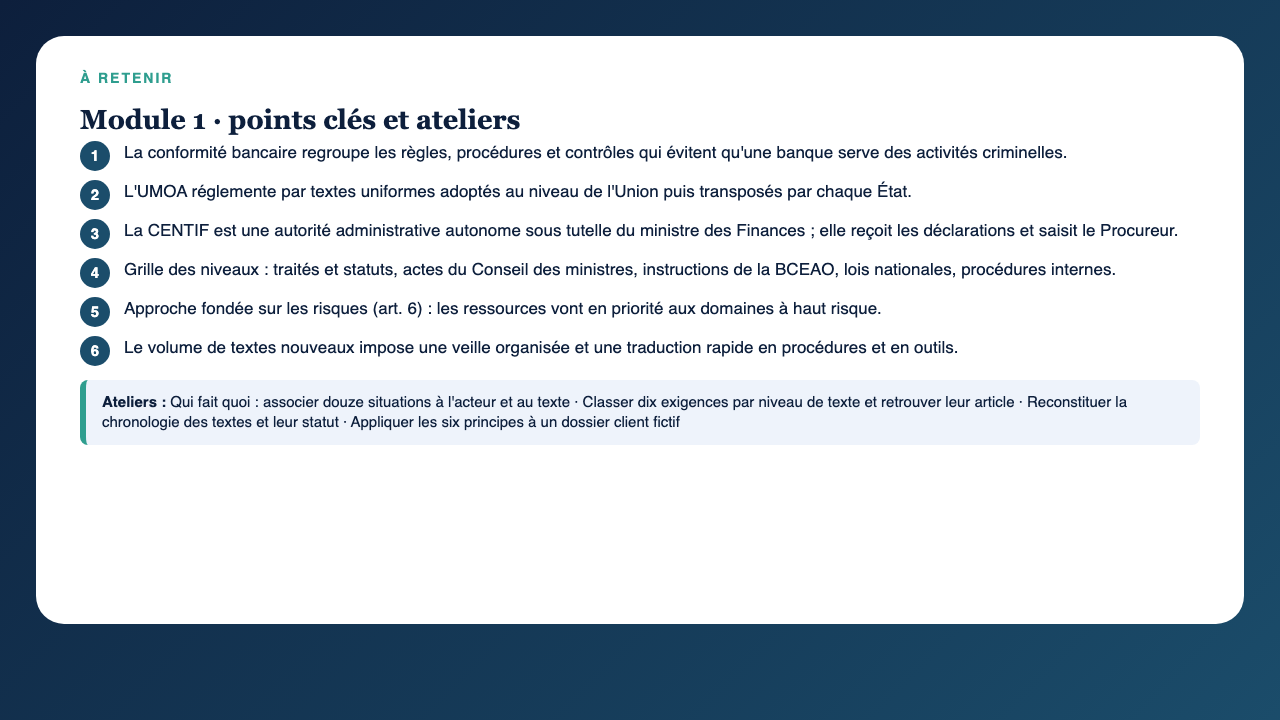
CaptureModule 1 : le point clé de chaque leçon et les ateliers à réaliser. — maquette illustrative, l'interface réelle peut différer.
〰〰 L’ESSENTIEL À RETENIR
Ce qu’il faut retenir de cette leçon
Points fondamentaux et réflexes clés à appliquer immédiatement.
La conformité bancaire regroupe les règles, procédures et contrôles qui évitent qu'une banque serve des activités criminelles.
La loi uniforme définit le blanchiment à l'article 9 ; le financement du terrorisme et de la prolifération relèvent des articles 10 et 11.
Dans le financement du terrorisme, les fonds peuvent être légaux : c'est la destination qui est criminelle.
Quatre risques : juridique et pénal, réglementaire, de réputation, opérationnel et financier.
Réflexes de base : questionner, documenter, remonter à la conformité, ne jamais informer le client d'une déclaration.
📄
Fiche mémo de la leçon
Téléchargez ou imprimez la fiche de synthèse avec les points clés et les réflexes.
Quelques questions pour vérifier l’essentiel. Aucune note n’est enregistrée contre vous.
QUESTION 1
Que cherche à obtenir le blanchiment de capitaux selon la définition de la loi uniforme ?
Explication : Le blanchiment consiste à dissimuler l'origine criminelle de fonds pour les faire passer pour légitimes. Les autres propositions décrivent des objectifs sans rapport avec la loi.
QUESTION 2
Quelle différence principale existe entre blanchiment et financement du terrorisme ?
Explication : Le financement du terrorisme peut utiliser des fonds licites ; la destination est le critère. Aucune condition de montant ou de devise n'est posée de cette manière.
QUESTION 3
Quel est le premier réflexe d'un agent face à une opération inhabituelle d'un client ?
Explication : Questionner, documenter et remonter est la conduite attendue ; informer le client d'une déclaration est interdit par la loi.
QUESTION 4
Parmi ces risques, lequel relève du risque de réputation ?
Explication : Le risque de réputation touche l'image et la confiance ; les autres exemples relèvent des risques pénal, réglementaire et opérationnel.
QUESTION 5
Quelle est la valeur de la description du blanchiment en trois phases présentée dans la leçon ?
Explication : Les trois phases sont un cadre d'analyse général. L'article 9 énumère des agissements et ne décrit pas trois phases.